


Kinh nghiệm – Xu hướng
Mua xe tải van nhỏ trả góp cần trả trước bao nhiêu?
Xe tải van nhỏ là lựa chọn phù hợp cho khách hàng muốn đầu tư xe nhưng chưa cần thanh toán toàn bộ giá trị ngay từ đầu. Với các chương trình trả góp hiện nay, số tiền cần chuẩn bị ban đầu thường dao động từ 40 - 100 triệu đồng, tùy từng mẫu xe và phương án vay. Bên cạnh đó, người mua cũng cần tính thêm chi phí lăn bánh và các khoản phát sinh để đưa xe vào sử dụng.
1. Giá xe tải van nhỏ hiện nay khoảng bao nhiêu?
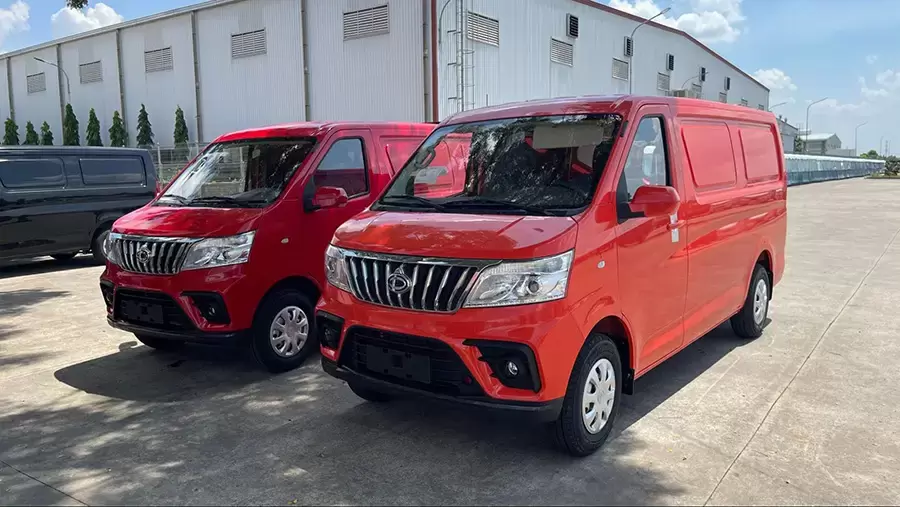
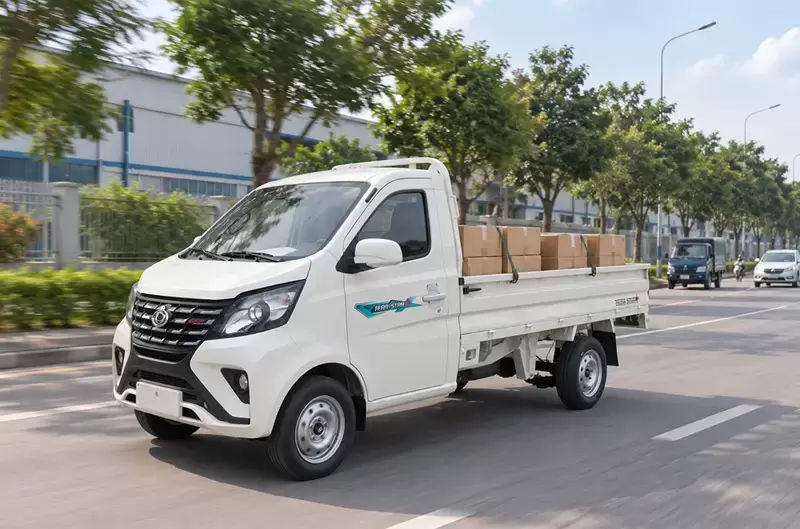
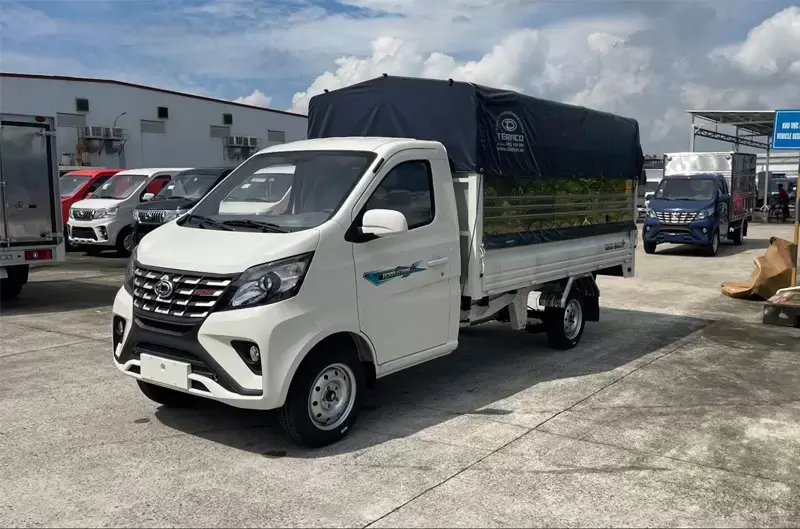
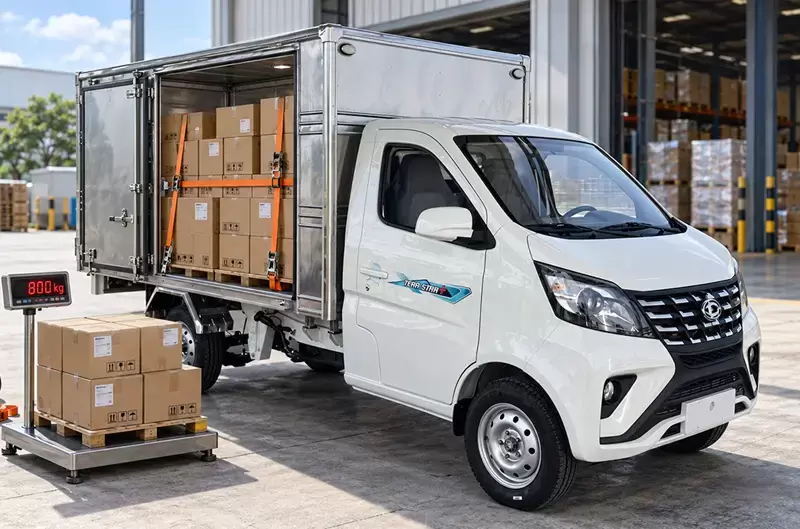
Giá xe tải van nhỏ trên thị trường hiện dao động từ khoảng 250 triệu đến 400 triệu đồng, tùy mẫu xe, số chỗ ngồi và cấu hình thùng hàng. Trong phân khúc này, các dòng xe tải van Teraco đáp ứng đa dạng nhu cầu từ vận chuyển hàng hóa trong đô thị đến kết hợp chở người và chở hàng.
Bảng giá xe tải van nhỏ Teraco mới nhất 2026
| Dòng xe | Phiên bản | Giá công bố (VNĐ) |
| Tera-V3/V3S | 2 chỗ | 273.000.000 |
| Tera-V6 | 2 chỗ | 324.500.000 |
| Tera-V6 | 5 chỗ | 377.000.000 |
| Tera-V8 | 2 chỗ | 347.000.000 |
| Tera-V8 | 5 chỗ | 399.000.000 |
Lưu ý: Bảng giá áp dụng từ ngày 04/06/2026, giá bán đã bao gồm VAT và có thể thay đổi tùy theo thời điểm mua xe, chương trình ưu đãi, khu vực đăng ký và chính sách của từng đại lý. Để biết giá chính xác tại khu vực đăng ký, khách hàng nên liên hệ đại lý Teraco gần nhất.
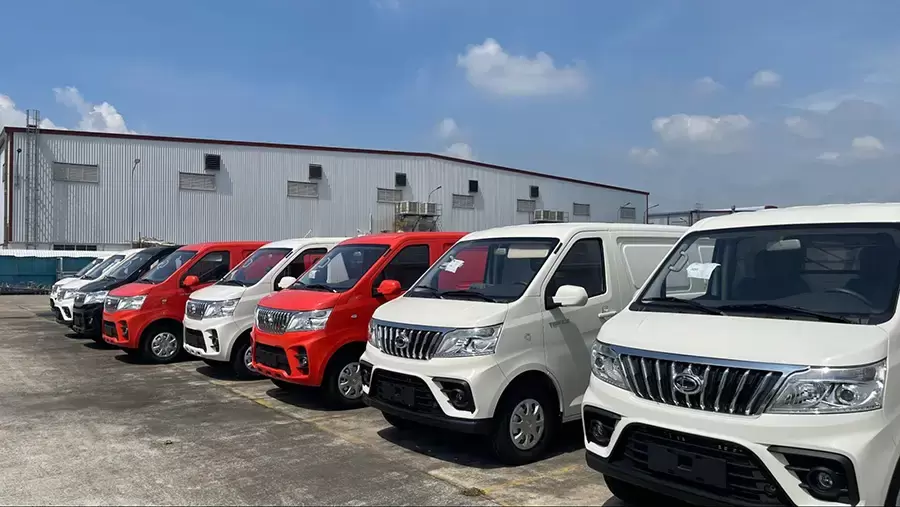
2. Mua xe tải van nhỏ trả góp cần trả trước bao nhiêu?
Khi mua xe tải van nhỏ theo hình thức trả góp, người mua không cần thanh toán toàn bộ giá trị xe ngay từ đầu. Tùy theo giá xe, tỷ lệ vay và chính sách của đơn vị tài trợ, số tiền đối ứng ban đầu thường dao động từ khoảng 40 - 60 triệu đồng đối với các dòng xe tải van Teraco. Đây là khoản thanh toán ban đầu để thực hiện hợp đồng mua xe, chưa bao gồm các chi phí lăn bánh như lệ phí trước bạ, biển số, đăng kiểm và bảo hiểm.
Mức trả trước tham khảo khi mua xe tải van Teraco trả góp
| Dòng xe | Phiên bản | Giá công bố (VNĐ) | Trả trước tham khảo từ (VNĐ) |
| Tera-V3/V3S | 2 chỗ | 273.000.000 | 40.000.000 |
| Tera-V6 | 2 chỗ | 324.500.000 | 48.000.000 |
| Tera-V6 | 5 chỗ | 377.000.000 | 56.000.000 |
| Tera-V8 | 2 chỗ | 347.000.000 | 51.000.000 |
| Tera-V8 | 5 chỗ | 399.000.000 | 60.000.000 |
Lưu ý: Số tiền trả trước thực tế có thể thay đổi theo chính sách tài trợ, chương trình bán hàng tại thời điểm mua xe và kết quả xét duyệt hồ sơ của từng khách hàng.
Bên cạnh khoản tiền đối ứng, người mua cũng nên dự trù thêm các chi phí lăn bánh và các khoản phát sinh khác để chủ động ngân sách trước khi nhận xe.
3. Có những phương án trả góp khi mua xe tải van nhỏ?
Khi mua xe tải van nhỏ theo hình thức trả góp, người mua có thể lựa chọn nhiều phương án thanh toán ban đầu tùy khả năng tài chính và nhu cầu sử dụng vốn. Việc tăng tỷ lệ trả trước sẽ giúp giảm khoản vay và số tiền phải thanh toán hằng tháng, trong khi mức trả trước thấp sẽ phù hợp với những khách hàng muốn giữ lại nguồn vốn để phục vụ hoạt động kinh doanh.
Trả trước ở mức thấp
Đây là phương án phù hợp với khách hàng muốn giảm số vốn ban đầu để sớm sở hữu xe.
Ưu điểm:
- Số tiền cần chuẩn bị ban đầu thấp.
- Giữ lại nhiều vốn lưu động cho hoạt động kinh doanh.
- Phù hợp với hộ kinh doanh và doanh nghiệp mới đầu tư phương tiện.
Lưu ý:
- Khoản vay lớn hơn.
- Tiền gốc và lãi phải thanh toán hằng tháng sẽ cao hơn.
Trả trước ở mức trung bình
Đây là lựa chọn được nhiều khách hàng cân nhắc vì cân bằng giữa vốn ban đầu và chi phí trả góp.
Ưu điểm:
- Giảm giá trị khoản vay so với phương án trả trước thấp.
- Khoản thanh toán hằng tháng dễ cân đối hơn.
- Không làm ảnh hưởng quá nhiều đến nguồn vốn kinh doanh.
Trả trước ở mức cao
Phương án này phù hợp với khách hàng có nguồn tài chính ổn định và muốn giảm áp lực trả góp trong thời gian sử dụng xe.
Ưu điểm:
- Khoản vay thấp hơn.
- Chi phí lãi vay thường giảm.
- Số tiền phải thanh toán hằng tháng nhẹ hơn.
So sánh các phương án trả góp
| Phương án | Vốn ban đầu | Khoản vay | Khoản thanh toán hằng tháng | Phù hợp với |
| Trả trước mức thấp | Thấp | Cao | Cao hơn | Khách hàng muốn giữ vốn để kinh doanh |
| Trả trước mức trung bình | Trung bình | Trung bình | Cân đối | Hộ kinh doanh, doanh nghiệp có dòng tiền ổn định |
| Trả trước mức cao | Cao | Thấp | Thấp hơn | Khách hàng muốn giảm dư nợ và chi phí lãi vay |
Lưu ý: Mức trả trước, tỷ lệ tài trợ, thời hạn vay và khoản vay được phê duyệt sẽ phụ thuộc vào chính sách của ngân hàng hoặc đơn vị tài trợ cũng như hồ sơ tài chính của từng khách hàng. Vì vậy, người mua nên tham khảo nhiều phương án trước khi quyết định để lựa chọn mức trả góp phù hợp với khả năng tài chính và kế hoạch kinh doanh.
4. Ví dụ cách tính khoản vay khi mua xe tải van nhỏ trả góp
Để dễ hình dung, dưới đây là ví dụ minh họa cách tính số tiền cần vay và khoản thanh toán hằng tháng khi mua xe tải van nhỏ theo hình thức trả góp.
Giả sử:
- Giá xe: 325 triệu đồng
- Tiền trả trước: 65 triệu đồng
- Khoản vay: 260 triệu đồng
- Thời hạn vay: 3 năm, 5 năm hoặc 7 năm
- Lãi suất: Theo chính sách của ngân hàng hoặc đơn vị tài trợ tại thời điểm ký hợp đồng.
Bước 1. Xác định số tiền trả trước
Tiền trả trước là khoản người mua thanh toán trước khi nhận xe.
Bước 2. Tính số tiền cần vay
Khoản vay được xác định bằng giá xe sau khi trừ phần vốn đối ứng ban đầu.
Ví dụ: 325.000.000 đồng - 65.000.000 đồng = 260.000.000 đồng
Bước 3. Lựa chọn thời hạn vay
Người mua có thể lựa chọn thời hạn vay phù hợp với khả năng tài chính và kế hoạch sử dụng xe.
| Thời hạn vay | Đặc điểm |
| 3 năm | Khoản thanh toán hằng tháng cao hơn nhưng tổng chi phí lãi vay thường thấp hơn. |
| 5 năm | Cân bằng giữa số tiền trả mỗi tháng và tổng chi phí lãi vay. |
| 7 năm | Giảm áp lực tài chính hằng tháng nhưng tổng chi phí lãi vay có thể cao hơn. |
Bước 4. Ước tính khoản thanh toán hằng tháng
Tiền trả góp mỗi tháng thường gồm tiền gốc và tiền lãi.
Ví dụ với khoản vay 260 triệu đồng:
| Thời hạn vay | Khoản vay (VNĐ) | Tiền gốc bình quân/tháng (VNĐ) | Tiền lãi | Tổng thanh toán |
| 3 năm (36 tháng) | 260.000.000 | Khoảng 7,22 triệu | Theo lãi suất thực tế | Gốc + lãi |
| 5 năm (60 tháng) | 260.000.000 | Khoảng 4,33 triệu | Theo lãi suất thực tế | Gốc + lãi |
| 7 năm (84 tháng) | 260.000.000 | Khoảng 3,10 triệu | Theo lãi suất thực tế | Gốc + lãi |
Lưu ý: Tiền lãi sẽ được tính theo phương thức của từng ngân hàng (dư nợ giảm dần hoặc phương thức khác), vì vậy số tiền phải thanh toán mỗi tháng có thể khác nhau. Để biết chính xác khoản trả góp, người mua nên yêu cầu đơn vị tài trợ lập bảng trả nợ theo hồ sơ vay thực tế.
5. Ngoài tiền trả trước, cần chuẩn bị thêm những khoản chi phí nào?
Khi mua xe tải van nhỏ theo hình thức trả góp, nhiều người thường chỉ quan tâm đến khoản tiền trả trước. Tuy nhiên, để xe đủ điều kiện đăng ký và đưa vào sử dụng, người mua cần dự trù thêm một số chi phí bắt buộc khác.
Các khoản chi phí cần chuẩn bị khi nhận xe
| Khoản chi phí | Mức giá tham khảo | Ý nghĩa thực tế |
| Giá xe theo phiên bản | Theo giá công bố từng dòng xe | Là giá bán cơ sở của xe, thay đổi theo phiên bản, tải trọng và dung tích khoang hàng. |
| Lệ phí trước bạ | 2% giá trị xe | Khoản phí bắt buộc khi đăng ký xe lần đầu theo quy định hiện hành. |
| Phí đăng ký biển số | 100.000 - 350.000 đồng | Tùy địa phương đăng ký. Hà Nội và TP.HCM áp dụng 350.000 đồng, các tỉnh thành khác là 100.000 đồng. |
| Phí đăng kiểm lần đầu | 290.000 đồng | Chi phí kiểm định kỹ thuật để xe đủ điều kiện lưu hành. |
| Phí sử dụng đường bộ | 180.000 đồng/tháng (khoảng 2.160.000 đồng/năm) | Khoản phí nộp theo chu kỳ để duy tu và bảo trì hệ thống đường bộ. |
| Bảo hiểm trách nhiệm dân sự | 853.000 đồng/năm | Bảo hiểm bắt buộc đối với xe cơ giới khi tham gia giao thông. |
| Bảo hiểm vật chất xe | Theo gói bảo hiểm | Thường được yêu cầu khi mua xe trả góp hoặc khi khách hàng muốn tăng phạm vi bảo vệ tài sản. |
| Chi phí nâng cấp, gia công thêm | Tùy nhu cầu thực tế | Bao gồm các hạng mục như camera hành trình, định vị GPS, lót sàn thùng, dán decal, kệ chứa hàng hoặc các phụ kiện khác. |
Như vậy, tiền trả trước chỉ là một phần trong tổng ngân sách mua xe. Trước khi ký hợp đồng, người mua nên tính đầy đủ các khoản chi phí ban đầu để chủ động nguồn tài chính.
Công thức tham khảo:
Tổng số tiền cần chuẩn bị = Tiền trả trước + Chi phí lăn bánh + Các khoản chi phí phát sinh (nếu có).
Việc lập kế hoạch ngân sách từ đầu sẽ giúp quá trình mua xe diễn ra thuận lợi hơn, đồng thời hạn chế phát sinh ngoài dự kiến khi hoàn tất thủ tục nhận xe.
6. Cần chuẩn bị tài chính như thế nào trước khi mua xe tải van nhỏ trả góp?
Không có một mức thu nhập cố định để quyết định có nên mua xe tải van nhỏ trả góp hay không. Điều quan trọng là khả năng duy trì dòng tiền sau khi nhận xe, thay vì chỉ nhìn vào thu nhập hoặc số tiền hiện có.
Trước khi quyết định vay mua xe, người mua nên tính toán xem khoản trả góp hằng tháng có phù hợp với khả năng tài chính và kế hoạch sử dụng xe trong dài hạn hay không.
Nếu mua xe để kinh doanh
Đối với hộ kinh doanh hoặc doanh nghiệp, hiệu quả đầu tư không chỉ phụ thuộc vào giá xe mà còn ở khả năng tạo doanh thu sau khi xe đi vào hoạt động.
Trước khi vay mua xe, nên dự tính các khoản sau:
- Doanh thu dự kiến từ việc khai thác xe.
- Chi phí nhiên liệu.
- Chi phí bảo dưỡng, sửa chữa định kỳ.
- Phí cầu đường, bến bãi hoặc gửi xe.
- Chi phí nhân công nếu thuê tài xế.
- Khoản trả góp ngân hàng hằng tháng.
- Quỹ dự phòng cho các chi phí phát sinh.
Khi các khoản chi này vẫn nằm trong khả năng kiểm soát và hoạt động kinh doanh tạo ra dòng tiền ổn định, phương án mua xe trả góp sẽ chủ động và an toàn hơn.
Nếu mua xe bằng nguồn thu nhập cố định
Với khách hàng sử dụng thu nhập cá nhân để trả góp, nên đánh giá tổng thể tình hình tài chính trước khi ký hợp đồng vay.
Những yếu tố cần xem xét gồm:
- Thu nhập thực tế hằng tháng.
- Các khoản vay hoặc nghĩa vụ tài chính đang có.
- Chi phí sinh hoạt cố định.
- Khoản dự phòng cho các tình huống phát sinh.
- Khả năng duy trì việc trả góp trong suốt thời gian vay.
Nguyên tắc nên áp dụng trước khi quyết định vay
Thay vì chỉ quan tâm đến số tiền trả trước, người mua nên tính toán dòng tiền còn lại sau khi trừ toàn bộ các khoản chi cố định.
Công thức tham khảo:
Dòng tiền còn lại = Thu nhập ổn định - Chi phí sinh hoạt hoặc chi phí kinh doanh - Chi phí vận hành xe
Nếu số tiền còn lại vẫn đủ để thanh toán khoản vay và duy trì hoạt động tài chính ổn định, phương án mua xe trả góp sẽ phù hợp hơn. Ngược lại, nếu dòng tiền quá sát mức phải trả mỗi tháng, người mua nên cân nhắc tăng vốn đối ứng, lựa chọn thời hạn vay phù hợp hoặc lùi thời điểm đầu tư để giảm áp lực tài chính trong quá trình sử dụng xe.
7. Điều kiện để mua xe tải van nhỏ trả góp
Để mua xe tải van nhỏ theo hình thức trả góp, người mua cần đáp ứng một số điều kiện cơ bản theo quy định của ngân hàng hoặc đơn vị tài trợ. Mức vay, tỷ lệ tài trợ và thời hạn vay sẽ được xem xét dựa trên hồ sơ thực tế của từng khách hàng.
Điều kiện đối với người vay
Người vay thường cần đáp ứng các yêu cầu sau:
- Có giấy tờ định danh còn hiệu lực theo quy định.
- Có nơi cư trú hợp lệ.
- Có nguồn thu nhập hoặc hoạt động kinh doanh có thể chứng minh khả năng trả nợ.
- Có khoản vốn ban đầu theo phương án vay được phê duyệt.
- Đáp ứng các tiêu chí đánh giá tín dụng của ngân hàng hoặc công ty tài chính.
Điều kiện đối với khoản vay
Ngoài hồ sơ của người vay, phương án tài trợ còn được xem xét dựa trên:
- Giá trị chiếc xe dự định mua.
- Tỷ lệ tài trợ của ngân hàng hoặc đơn vị cho vay.
- Thời hạn vay được lựa chọn.
- Tài sản bảo đảm (nếu thuộc diện áp dụng).
- Các điều kiện khác theo chính sách của từng tổ chức tín dụng.
Lưu ý: Tỷ lệ vay chỉ mang tính tham khảo. Mức vay thực tế sẽ phụ thuộc vào kết quả thẩm định hồ sơ, khả năng tài chính của khách hàng và chính sách của từng ngân hàng hoặc đơn vị tài trợ tại thời điểm xét duyệt.
8. Hồ sơ mua xe tải van nhỏ trả góp gồm những gì?
Chuẩn bị đầy đủ hồ sơ ngay từ đầu sẽ giúp quá trình xét duyệt khoản vay diễn ra nhanh hơn. Tùy đối tượng vay vốn, thành phần hồ sơ có thể khác nhau.
Hồ sơ đối với cá nhân
Khách hàng cá nhân thường cần chuẩn bị:
- Giấy tờ định danh như CCCD còn hiệu lực.
- Giấy tờ cư trú theo yêu cầu.
- Hồ sơ chứng minh thu nhập (bảng lương, hợp đồng lao động, sao kê tài khoản hoặc giấy tờ tương đương).
- Một số giấy tờ khác nếu ngân hàng yêu cầu bổ sung trong quá trình thẩm định.
Hồ sơ đối với hộ kinh doanh
Ngoài các giấy tờ cá nhân, hộ kinh doanh có thể cần bổ sung:
- Giấy chứng nhận đăng ký hộ kinh doanh.
- Hồ sơ chứng minh doanh thu hoặc hoạt động kinh doanh.
- Sao kê tài khoản ngân hàng.
- Hợp đồng, hóa đơn hoặc chứng từ liên quan đến hoạt động kinh doanh (nếu được yêu cầu).
Hồ sơ đối với doanh nghiệp
Doanh nghiệp thường chuẩn bị:
- Giấy chứng nhận đăng ký doanh nghiệp.
- Hồ sơ của người đại diện theo pháp luật.
- Hồ sơ hoặc báo cáo tài chính theo yêu cầu của ngân hàng.
- Sao kê tài khoản doanh nghiệp.
- Hợp đồng kinh tế, hóa đơn hoặc các chứng từ chứng minh hoạt động sản xuất, kinh doanh.
Mỗi ngân hàng hoặc đơn vị tài trợ có thể yêu cầu bộ hồ sơ khác nhau. Trước khi nộp hồ sơ, người mua nên liên hệ đơn vị cho vay để được hướng dẫn danh mục giấy tờ phù hợp với từng trường hợp cụ thể, tránh bổ sung nhiều lần và rút ngắn thời gian xét duyệt.
9. Câu hỏi thường gặp khi mua xe tải van nhỏ trả góp
Mua xe tải van nhỏ trả góp cần trả trước bao nhiêu?
Số tiền trả trước phụ thuộc vào giá xe, chính sách của ngân hàng hoặc đơn vị tài trợ và kết quả xét duyệt hồ sơ. Với các mẫu xe tải van nhỏ Teraco hiện nay, người mua thường cần chuẩn bị từ khoảng 40 - 60 triệu đồng.
Xe tải van nhỏ có được vay đến 80 - 85% giá trị xe không?
Một số ngân hàng và đơn vị tài trợ có thể hỗ trợ khoản vay lên đến khoảng 80 - 85% giá trị xe. Tuy nhiên, tỷ lệ vay thực tế còn phụ thuộc vào hồ sơ tài chính, khả năng trả nợ và kết quả thẩm định của từng khách hàng.
Có khoảng 50 triệu đồng mua xe tải van nhỏ trả góp được không?
Khoảng 50 triệu đồng có thể đáp ứng mức vốn ban đầu của một số phiên bản xe tải van nhỏ. Tuy nhiên, ngoài tiền trả trước, người mua vẫn cần chuẩn bị thêm các khoản chi phí lăn bánh như lệ phí trước bạ, biển số, đăng kiểm và bảo hiểm.
Ngoài tiền trả trước còn phải chuẩn bị những khoản chi phí nào?
Ngoài phần vốn đối ứng, người mua nên dự trù thêm các khoản như lệ phí trước bạ, phí đăng ký biển số, đăng kiểm, phí sử dụng đường bộ, bảo hiểm trách nhiệm dân sự và các chi phí phát sinh khác nếu có.
Mua xe tải van nhỏ trả góp có cần chứng minh thu nhập không?
Phần lớn ngân hàng và đơn vị tài trợ đều yêu cầu khách hàng chứng minh khả năng tài chính. Hình thức chứng minh có thể là bảng lương, sao kê tài khoản, hồ sơ kinh doanh hoặc các giấy tờ khác theo quy định của từng đơn vị cho vay.
Nên chọn thời hạn vay 3 năm, 5 năm hay 7 năm?
Không có thời hạn vay phù hợp cho tất cả mọi người. Kỳ hạn ngắn giúp giảm tổng chi phí lãi vay nhưng khoản thanh toán hằng tháng cao hơn. Kỳ hạn dài giúp giảm áp lực trả góp mỗi tháng nhưng tổng số tiền lãi có thể cao hơn. Người mua nên lựa chọn thời hạn vay phù hợp với dòng tiền và kế hoạch tài chính của mình.
Để biết thêm thông tin chi tiết, Quý khách có thể liên hệ trực tiếp hệ thống đại lý chính hãng Daehan Motors trên toàn quốc hoặc gọi hotline 0902 409 909 để được tư vấn và hỗ trợ nhanh chóng.
----------------------------
Công ty TNHH Daehan Motors được thành lập vào năm 2015, là doanh nghiệp chuyên sản xuất, lắp ráp và cung ứng các dòng xe thương mại thương hiệu TERACO, trong đó chủ yếu là xe tải nhẹ và xe tải VAN.



 Zalo